Sector asegurador acumula US$985,24 millones en primas con alza anual de 524,37% al cierre del tercer trimestre
El sector asegurador nacional presenta un alto nivel de concentración de mercado, por lo que las primeras 10 empresas acumulan el 81,25% del total de las primas netas cobradas.
El mercado asegurador venezolano alcanzó una producción acumulada de primas cobradas netas de 985.24 millones de dólares, equivalentes a 567.17 miles de millones de bolívares, entre enero y septiembre, con un incremento interanual del 524,37%, superior a la inflación y devaluación.
Este resultado se basa en datos oficiales del boletín estadístico N° 59, emitido por la Superintendencia de la Actividad Aseguradora (SUDEASEG) y los reportes analíticos del sector.
Solo en el mes de septiembre, la recaudación del mercado de seguros se ubicó en 118.46 millones de dólares (98.97 miles de millones de bolívares), por lo que el noveno mes de 2026 fue el tercero con mayor primaje en el año.
Ranking y Concentración: las Top 10 del Mercado
La industria aseguradora nacional presenta un alto nivel de concentración de mercado, por lo que las primeras 10 empresas acumulan el 81,25% del total de las primas netas cobradas, al sumar un monto conjunto de 460.82 miles de millones de bolívares, equivalente a 816,16 millones de dólares.
A su vez, las primeras tres compañías del ranking –Mercantil, Seguros Caracas y La Internacional- concentran 53,01% del primaje total del mercado asegurador nacional.
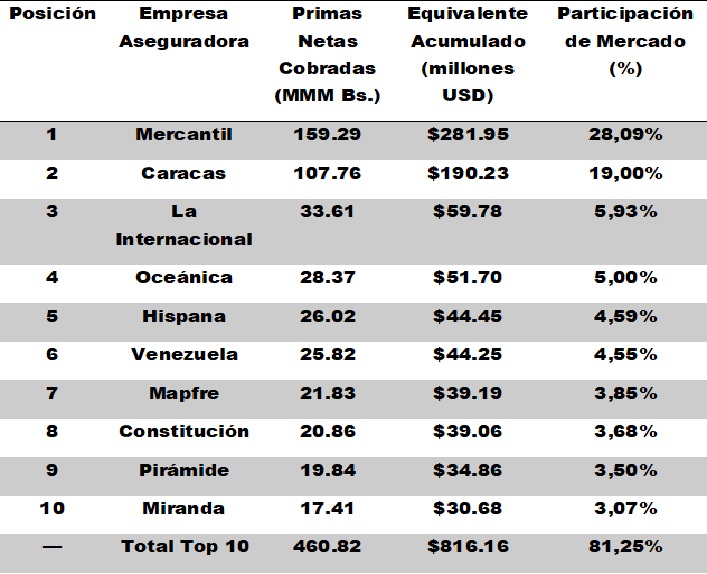
Fuente: Superintendencia de la Actividad Aseguradora (SUDEASEG) y los reportes analíticos del sector
Composición del Mercado por Ramos
El ramo de Hospitalización, Cirugía y Maternidad (HCM) reafirma su peso como el motor predominante del sector, al representar dos tercios (66,39%) de la producción de primas cobradas:
– HCM Individual: Lidera la demanda con el 37,71% de la cartera nacional, al totalizar 371.51 millones de dólares.
– HCM Colectivo: Constituye el 28,68% del mercado, al acumular 282.58 millones de dólares.
– Automóvil Casco: Representa el 7,94% de la producción con 78.20 millones de dólares.
– Riesgos Diversos: Alcanza un 3,99% de la participación (39.28 millones de dólares).
– Responsabilidad Civil Vehicular (RCV): Generó 37.36 millones de dólares, que representan una cuota de 3,79% del mercado.
– Combinados (Hogar y Comercio): Suman 31.09 millones de dólares, con una participación de 3,16%.
– Otros Ramos: Los 32 ramos restantes acumulan el 14,74% del mercado, equivalente a 145.20 millones de dólares.
Gestión Técnica e Índices de Eficiencia
Los indicadores consolidados de gestión técnica elaborados por la Dirección Actuarial de la SUDEASEG reflejan los niveles de respaldo patrimonial y costos operativos del sistema asegurador:
– Cobertura de Reservas Técnicas (ICR): Se ubicó en 2,85 veces, al superar el mínimo regulatorio de 1,00 e indicar una suficiente solidez de activos aptos para respaldar los compromisos con los asegurados.
– Siniestralidad Incurrida (SI): Cerró el período acumulado en un 84,06%, debido al volumen continuo de atención en servicios médicos e indemnizaciones.
– Gastos de Administración (IGA): Promediaron un 22,75% del monto total de las primas netas cobradas.
– Costos de Intermediación y Adquisición: El índice de comisiones pagadas se situó en 8,78%, mientras que los gastos directos de adquisición representaron un 4,83%.
– Tasa Combinada (TC): Registró un promedio general de 103,32% para el mercado, lo cual significa que el sector no está generando beneficios a nivel operativo y está cifra sigue desmejorando a lo largo del tercer trimestre del año.
Empresas de Medicina Prepagada
El sector de medicina prepagada acumuló hasta septiembre un total de 14.66 miles de millones de bolívares, equivalentes a 25.65 millones de dólares, en cuotas cobradas netas de anulaciones y devoluciones.
Este mercado muestra una elevada concentración en un grupo reducido de competidores encabezado por Gente Sagrada S.A., entidad que registró 6.30 miles de millones en cuotas cobradas netas, equivalenmtes a 11.02 millones de dólares y absorbió el 42,97% de la cuota nacional.
Le siguen en participación Plan Médico Salud Zulia S.A. con 17,16%; Rescarven con 10,12%; Mediplus con 8,90% y Previasis con 8,13%, para una concentración en estas empresas del 87.28% del segmento de Medicina Prepagada.
Asociaciones Cooperativas del Mercado Asegurador
Por su parte, las asociaciones cooperativas pertenecientes al sistema asegurador venezolano alcanzaron una producción acumulada de 5.34 miles de millones de bolívares, equivalentes a 9.34 millones de dólares en primas netas cobradas durante los primeros nueve meses del año.
El sector está conformado por ocho cooperativas activas y dominado ampliamente por Líder, la cual sumó el 62,85% del mercado cooperativo. El resto del volumen operativo lo completan Mampreca con 12,20%, RC 871 con 12,16% y Garantías 456 con 6,30%.
La cartera de este grupo se caracteriza por una especialización casi exclusiva en el ramo de Responsabilidad Civil Vehicular (RCV), el cual representa más del 99% de su recaudación mensual, lo que implica una presencia mínima en coberturas de Auto Casco, Accidentes Personales o Servicios Funerarios.
En conclusión, dos realidades
El cierre de septiembre de 2026 evidencia un mercado asegurador venezolano con dos realidades contrapuestas: por un lado, muestra una sólida expansión en el volumen de negocio al alcanzar una producción acumulada de 985,24 millones de dólares y un incremento interanual del 524,37% en primas mensuales.
Por el otro, el sector refleja un evidente deterioro en el margen estrictamente técnico u operativo, cuya causa es una siniestralidad incurrida del 84,06% y una tasa combinada del 103,32% que derivó en un déficit técnico neto de 105.89 millones de dólares.
No obstante, este desbalance en la suscripción directa fue holgadamente compensado por los rendimientos financieros y la gestión general del sector, cuyos ingresos de 164.26 millones de dólares, lograron revertir la pérdida técnica para cerrar el período con un saldo positivo de operaciones (utilidad neta) de 58.57 millones de dólares.
Estos datos permiten concluir que la rentabilidad final del sistema asegurador descansa fuertemente en la eficiencia financiera y la administración de sus inversiones.
Lea más contenido interesante y de actualidad:
Wall Street cierra al alza, con optimismo por la próxima salida a bolsa de Anthropic
Seniat: líneas aéreas deben emitir facturas formales por ventas de boletos
 Somos uno de los principales portales de noticias en Venezuela para temas bancarios, económicos, financieros y de negocios, con más de 20 años en el mercado. Hemos sido y seguiremos siendo pioneros en la creación de contenidos, análisis inéditos e informes especiales. Nos hemos convertido en una fuente de referencia en el país y avanzamos paso a paso en América Latina.
Síguenos en nuestro Canal de WhatsApp, Telegram, Instagram, Twitter y Facebook