Carlos Chow: Banco Exterior tiene la capacidad patrimonial para sextuplicar su cartera de créditos
El presidente ejecutivo del Banco Exterior, Carlos Chow, dijo a Banca y Negocios, que la cartera de créditos puede llegar a US$5.000 millones en un plazo breve y anunció que la entidad tendrá un nuevo sistema de medios pago con tecnología de punta.
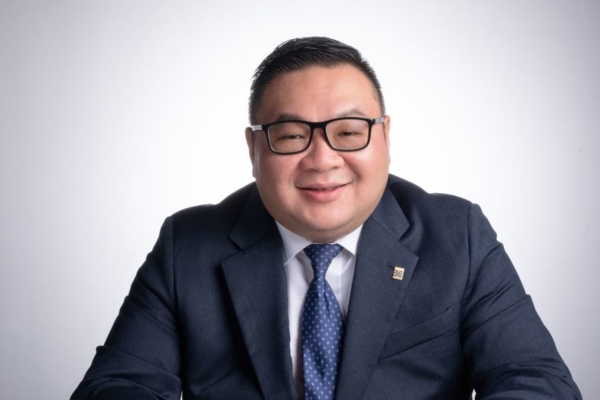
El presidente ejecutivo del Banco Exterior, Carlos Chow, sostiene que es posible que la cartera de créditos alcance en un plazo relativamente corto los 5.000 millones de dólares, pero advierte que es indispensable que el sistema bancario tenga las condiciones para ejercer su función más básica, que es prestar de acuerdo con su potencial patrimonial.
Chow estima que la cartera de créditos en Venezuela representa alrededor de 3,5% del PIB, cuando en un país promedio, el total de préstamos bancarios puede ser equivalente a 40% o 50% del Producto Interno Bruto, por lo que considera que es hora de que el sistema vuelva a cumplir su función básica que es apalancar la actividad económica.
El ejecutivo estima que la cartera de créditos puede crecer al cierre de 2026, en términos reales, entre 30% y 40% en comparación con el año pasado, indicó en entrevista exclusiva con Banca y Negocios.
– Tenemos indicadores de capital suficientes para poder crecer. De acuerdo con nuestras proyecciones el Banco Exterior está en capacidad de incrementar entre cinco y seis veces su cartera de créditos, con nuestro nivel actual de patrimonio, siempre que además se produzca un crecimiento sostenido de los depósitos, algo que está ocurriendo.
«Los números permiten afirmar que el Banco Exterior y la banca en general tiene las capacidades para asumir el soporte financiero de un crecimiento importante en el próximo año», enfatiza Chow.

«Hemos venido creciendo de acuerdo con nuestra planificación, e incluso por encima de las estimaciones en depósitos y cartera de créditos, con un incremento muy importante desde el punto de vista patrimonial»: Carlos Chow, presidente ejecutivo del Banco Exterior.
Exterior: un banco sólido
-¿Cómo se han comportado los indicadores básicos del Banco Exterior en el último año?
– Nosotros a escala financiera estamos sólidos. Hemos venido creciendo de acuerdo con nuestra planificación, e incluso por encima de las estimaciones en depósitos y cartera de créditos, con un incremento muy importante desde el punto de vista patrimonial. Nuestra estrategia es generar las capacidades para consolidar este crecimiento en los próximos años.
-¿Cuáles son esas expectativas de crecimiento?
– Soy muy optimista en torno al crecimiento de los próximos dos o tres años. Creo que Venezuela va a crecer de manera importante. La cuestión es cómo y a qué velocidad. Eso dependerá de como se muestre el contexto económico e institucional. Por ello, hay que recuperar la capacidad de ser banca nuevamente, lo que significa mejorar nuestros niveles de intermediación financiera en todo el sistema, a través del crecimiento sostenido de la cartera de créditos.
Reforzar las operaciones del comercio internacional
El presidente ejecutivo del Banco Exterior, Carlos Chow, señala que una de las principales ventajas comparativas de la entidad es su capacidad para realizar transacciones internacionales, por lo que una estrategia básica es reforzar sus mecanismos de financiamiento de operaciones comerciales con otros mercados.
«Estamos trabajando de manera muy importante y no solo en los elementos técnicos, también en los temas de corresponsalía. El objetivo es mantener sólidos nuestros indicadores de riesgo a escala internacional de cara a gestionar líneas de financiamiento. Creo que vamos a hacer el primer banco en realizar una operación de carta de crédito con Colombia. Son operaciones pequeñas, pero que nos permiten reforzar procesos y el engranaje con la banca internacional», señala.

«La frase que resume nuestra estrategia de gestión del talento es hacer las cosas bien y pasarla bien. Para eso hay que crear buen clima de trabajo»: Carlos Chow, presidente ejecutivo del Banco Exterior.
Fortalezas que marcan la diferencia
– En este proceso de cambio, cuáles son las fortalezas que el Exterior desarrolla para diferenciarse del resto del mercado.
– Vamos a lanzar próximamente nuestro nuevo portal jurídico, el cual forma parte de una arquitectura tecnológica que nos va a permitir agregar servicios de manera más rápida, atender de mejor manera a nuestros clientes y todo eso es parte de las inversiones que hemos venido haciendo a lo largo de los últimos años.
Por otra parte, «vamos a iniciar un proceso de unificación de todas nuestras plataformas digitales para personas naturales, lo que va a hacer mucho más sencillo para nuestros clientes realizar todas sus operaciones en una sola aplicación».
En opinión de Carlos Chow, la tecnología es un habilitador para que el cliente realice sus operaciones de forma segura, rápida y eficiente con el menor número posible de barreras. Por ello, también anticipa el lanzamiento de la tarjeta de crédito contacless del Banco Exterior.
También anuncia que en el primer trimestre de 2027 el Exterior habilitará una nueva plataforma para personas naturales «y vamos a unificar nuestros canales digitales en una sola plataforma que integre todos los servicios financieros que prestamos», así como se prepara el lanzamiento de una nueva tarjeta Master Debit, con elementos de alta tecnología transaccional.
«Sin duda, vamos a tener una red de medios de pago sumamente eficiente y de última generación para seguir construyendo hacia adelante nuevos elementos que le agreguen valor a las empresas y a las personas», enfatiza el ejecutivo.
Igualmente, anuncia un plan de transformación de la red de agencias de la entidad con la intención de convertirlas en centros de atención integral con modelos de gestión innovadores y basados en tecnología financiera avanzada, como «una demostración de que el Banco Exterior pone el foco en sus clientes».
«Vamos a competir y eso lo vamos a hacer junto con nuestros clientes y nuestros colaboradores para prestar un mejor servicio, con la convicción de que estamos haciendo un aporte al crecimiento del país», enfatiza.
Foco en servicios y medios de pago
El presidente ejecutivo del Banco Exterior, Carlos Chow, señala que si el crecimiento de la cartera de créditos se acelera, posiblemente será en 2028 o 2029 cuando la entidad deba hacer nuevos incrementos de capital, lo que transmite certidumbre sobre la capacidad patrimonial de la institución.
En definitiva, la banca no intermedia con más fuerza por carencia de capital para hacerlo, sino por las limitaciones regulatorias, fundamentalmente el elevado encaje legal.
Chow señala que «si añadimos a los actores que se han incorporado al otorgamiento de financiamientos, como las fintech y otros modelos, el total del apalancamiento financiero disponible en el país llega a quizás a 6 o 7% del PIB«.
Por lo tanto, la banca seguirá enfocada en los servicios y medios de pago, los cuales -dice Chow- se han venido haciendo más sofisticados de manera acelerada en Venezuela, al punto de que se pueden usar tarjetas internacionales y hacer operaciones con criptomonedas.
-¿La banca va a entrar en el mercado de criptoactivos?
-Actualmente, existe un mecanismo indirecto, porque cuando los clientes intercambian criptos, los bolívares entran y salen a través del sistema financiero formal. En otros países del mundo los bancos tienen posiciones en criptoactivos. Creo que el futuro de la banca también incluye a los criptoactivos y, en algún momento, la banca venezolana también llegará a eso. Por ahora, hay limitaciones importantes en el ámbito regulatorio y hay que reforzar la seguridad para que los modelos operativos con criptomonedas sean confiables.
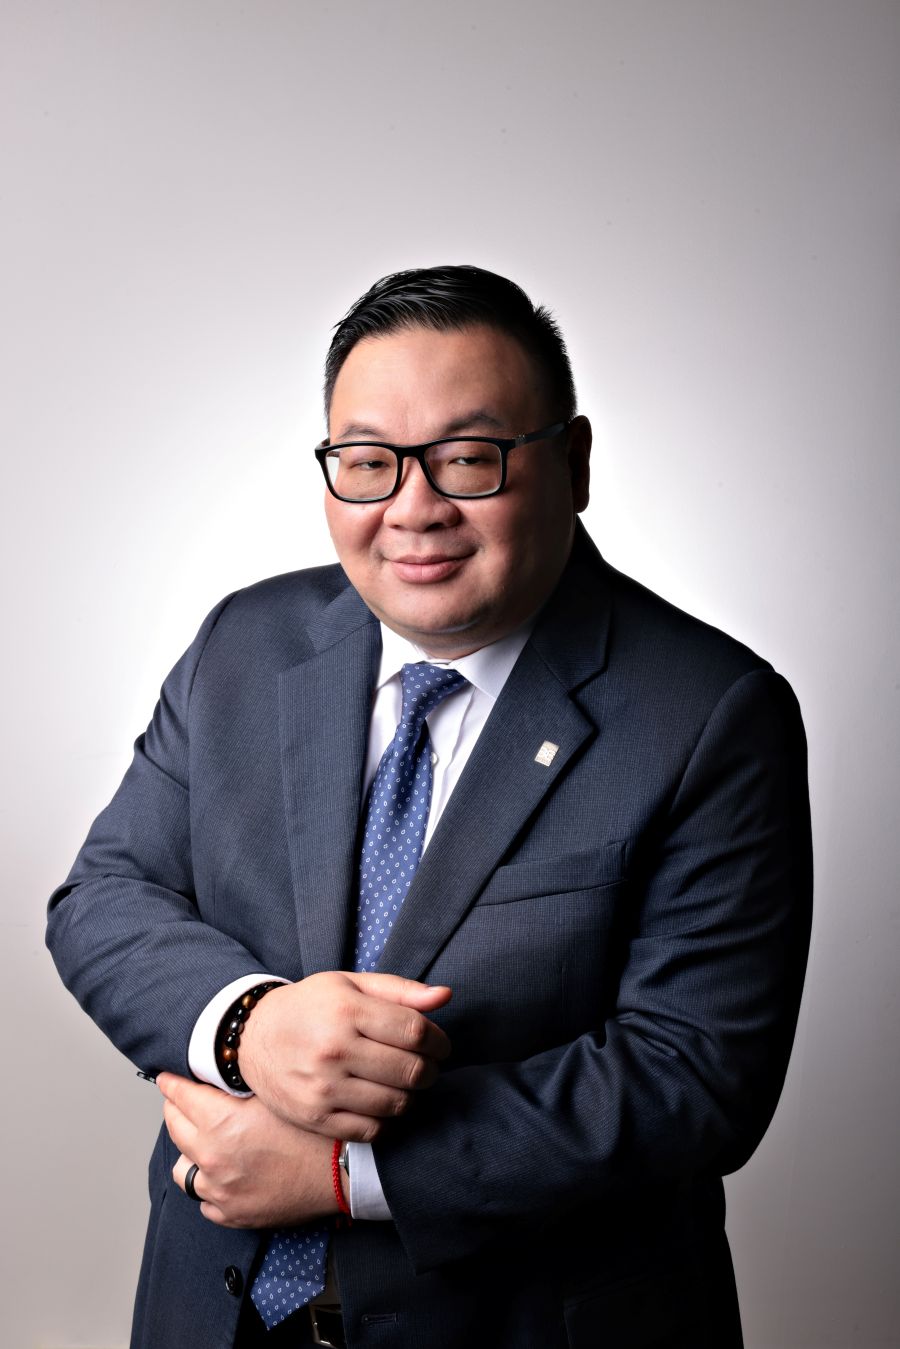
«Vamos a competir y eso lo vamos a hacer junto con nuestros clientes y nuestros colaboradores para prestar un mejor servicio, con la convicción de que estamos haciendo un aporte al crecimiento del país»: Carlos Chow, presidente ejecutivo del Banco Exterior.
Entre medidas monetarias y expectativas
Para el presidente ejecutivo del Banco Exterior, Carlos Chow, los recientes incrementos de tasas activas y pasivas establecidos por el Banco Central de Venezuela (BCV) convierten a los tipos de interés en herramientas de política monetaria.
Apunta que estas medidas pueden, por ejemplo, hacer que las grandes corporaciones mantengan por más tiempo sus posiciones en moneda nacional dentro de la banca, en lugar de salir a comprar divisas.
«En términos generales, este tipo de política encarece los costos financieros de la banca y eso implica que el costo de prestar fondos sea cada vez mayor, y la idea es que los clientes puedan pagar sus créditos a tasas razonables, más aún cuando los préstamos están indexados al tipo de cambio; pero se entiende la intención de hacia dónde se quiere ir con esta estrategia», advierte Chow.
Capital humano: un valor estratégico
Carlos Chow sostiene que en un sector tan complejo y estratégico como la banca, el capital humano es fundamental, algo que la gerencia del Banco Exterior entiende desde hace mucho tiempo, por ello es la entidad financiera con más certificaciones otorgadas por Great Place To Work en Venezuela.
«Lo que siempre buscamos es reforzar nuestra cultura corporativa construída a lo largo de los casi 70 años que tiene este banco en el mercado. La frase que resume nuestra estrategia de gestión del talento es hacer las cosas bien y pasarla bien. Para eso hay que crear buen clima de trabajo que incentive al capital humano a dar más, porque se siente adecuadamente valorado», apunta Chow.
En este banco, «los resultados financieros claro que importan, pero no a cualquier costo. A lo largo de estos 68 años hemos consolidado una cultura de eficiencia, respeto y compromiso mutuo entre la institución y su gente. Eso se traslada indiscutiblemente al cliente con un servicio de alta calidad», apunta el ejecutivo.
Fuentes alternativas de financiamiento: una competencia compleja
Consultado sobre el impacto competitivo de la emergencia de fuentes de financiamiento distintas a la banca, como fintech y diversos fondos, el presidente ejecutivo del Banco Exterior, Carlos Chow, señala que el problema es que estos mecanismos no están tan regulados como el sistema financiero formal.
«Esta situación tiene que generar una reflexión, porque mientras la política monetaria, a través del encaje legal, regula el crédito bancario, aparece una competencia no formalmente financiera que no tiene las mismas limitaciones y que cubre necesidades de crédito. El problema es que Venezuela no tiene un sistema de verificación de crédito que controle el riesgo de insolvencia de esas operaciones«, apunta Chow.
El presidente ejecutivo del Banco Exterior advierte que, al no existir un sistema centralizado que permita monitorear el volumen de los flujos prestados y la solvencia de los solicitantes, el riesgo financiero se eleva, incluso dentro de la propia banca, ya que no existe un mecanismo que permita cruzar la información crediticia entre instituciones.
Por otra parte, las condiciones para competir son asimétricas. Mientras una fintech puede lanzar un producto muy rápidamente, un banco necesita autorización de la Superintendencia de Instituciones del Sector Bancario (Sudeban), «porque las regulaciones no están adaptadas definitivamente a las nuevas dinámicas del mercado».
«Nosotros necesitamos aprobaciones para lanzar un nuevo producto, cerrar una oficina y hasta la revisión de cualquier acuerdo relacionado con la publicidad», señala Chow.
El Banco Exterior aparte de ser una de las marcas bancarias con mayor permanencia en el mercado, para su presidente ejecutivo es sinónimo de modernidad, capacidad de adaptación a los cambios y solvencia financiera.
Lea más contenido interesante y actual:
Reuters: ¿Qué es el banco ueno y cómo desencadenó la crisis que llevó a renuncia de presidente Paraguay?
BCV volvió a subir las tasas pasivas y ahora depósitos a plazos generarán interés de 51% anual
 Somos uno de los principales portales de noticias en Venezuela para temas bancarios, económicos, financieros y de negocios, con más de 20 años en el mercado. Hemos sido y seguiremos siendo pioneros en la creación de contenidos, análisis inéditos e informes especiales. Nos hemos convertido en una fuente de referencia en el país y avanzamos paso a paso en América Latina.
Síguenos en nuestro Canal de WhatsApp, Telegram, Instagram, Twitter y Facebook