Industria creció 12,8% en el tercer trimestre y proyecta expansión de 14% en 2027
Conindustria señaló que la crisis eléctrica desplazó a la voracidad fiscal y se convirtió en el principal problema para el 71 % de los industriales.
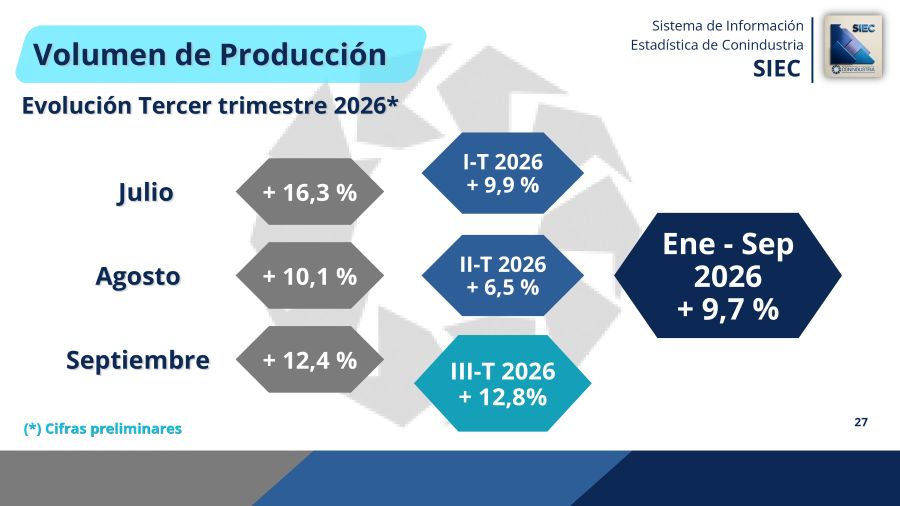
La manufactura privada venezolana registró un crecimiento interanual del 12,8 % en su volumen de producción durante el tercer trimestre de 2026, al compararlo con el mismo lapso de 2025.
Este resultado fue impulsado por variaciones positivas consecutivas en julio (16,3 %), agosto (10,1 %) y septiembre (12,4 %).
Con este comportamiento de la industria —que se suma al avance del 9,9 % en el primer trimestre y del 6,5 % en el segundo—, el sector fabril privado venezolano acumula una expansión acumulada del 9,7 % entre enero y septiembre de 2026, lo que ratifica su vocación productiva en medio de un entorno de fuertes presiones operativas y macroeconómicas.
Al presentar los resultados de la Encuesta de Coyuntura Industrial del tercer trimestre (ECI-III26), el presidente de Conindustria, Tito López, explicó que este repunte responde al esfuerzo de reinversión privada y a la optimización de procesos internos para sostener el abastecimiento nacional.
«Si con todos los factores estructurales que hoy restringen la economía, los industriales venezolanos hemos demostrado que podemos crecer un 12,8 %, imagínense lo que podría hacer la industria privada y la expansión que tendría en el corto, mediano y largo plazo si contáramos con servicios públicos confiables, alivio fiscal, simplificación de la excesiva carga de trámites administrativos y financiamiento oportuno», afirmó Tito López.
Factores restrictivos: cinco nudos críticos de la producción
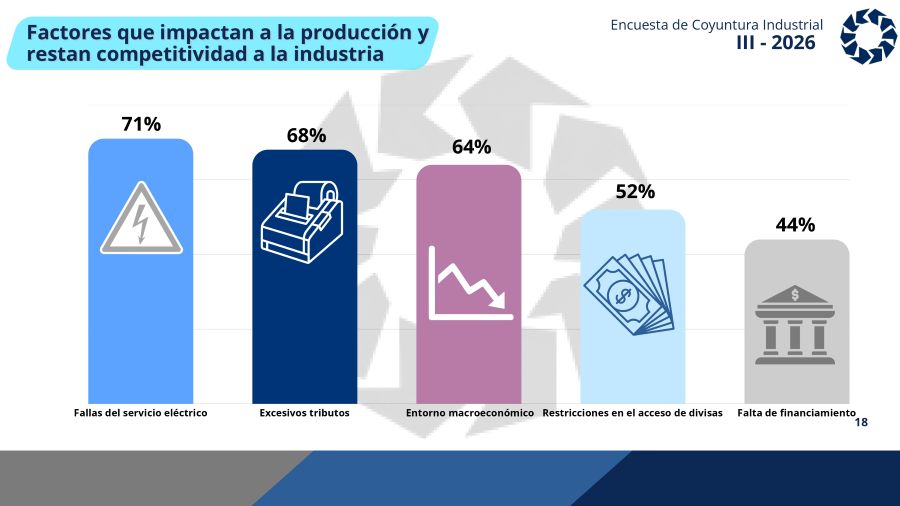
De acuerdo con los datos de la ECI-III26, la competitividad del sector manufacturero continúa condicionada por cinco grandes obstáculos que reconfiguraron su orden de impacto en este trimestre:
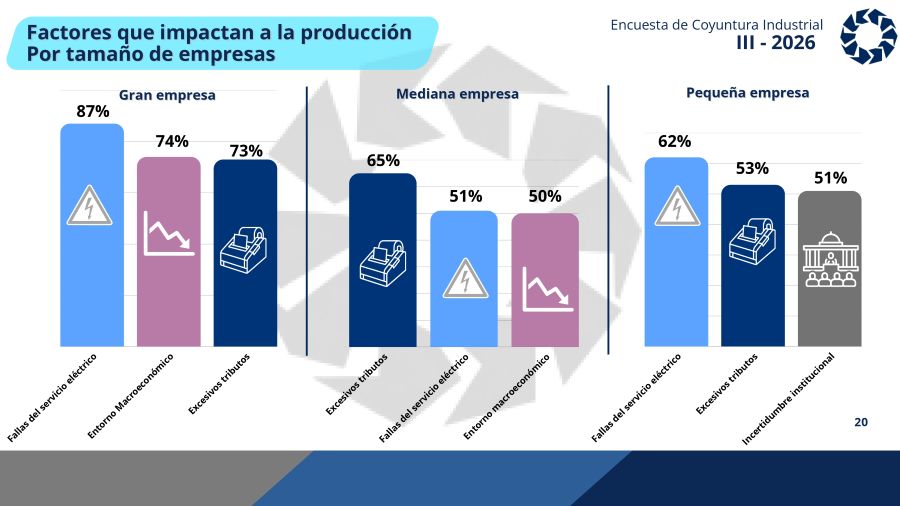
1. Fallas del servicio eléctrico: Desplazó a la voracidad fiscal y se convirtió en el principal problema para el 71 % de los industriales (un alza desde el 68 % del trimestre previo), lo que golpea con especial severidad al 87 % de la gran industria y al 62 % de la pequeña.
2. Excesivos tributos fiscales y/o parafiscales: Se ubicó en el segundo puesto al afectar a 68 % del sector en general, aunque se mantiene como el obstáculo número uno para la mediana empresa (65 %).
3. Entorno macroeconómico (inflación y devaluación): Permaneció en el tercer lugar pero dio un salto de 18 puntos porcentuales respecto al segundo trimestre, al impactar al 64 % de las fábricas en un contexto donde la inflación acumulada a octubre alcanzó el 246 % frente a un deslizamiento del tipo de cambio oficial del 198 %.
Esta situación genera un rezago cambiario del 48 %, lo que a todas luces estimula importaciones y desfavorece la producción nacional, y con ello al beneficio del empleo formal de los venezolanos.
4. Restricciones en el acceso y movilización de divisas: Se mantuvo en la cuarta posición como limitante para el 52 % de las empresas, al hacer más difícil la reposición de inventarios e insumos importados.
5. Falta de financiamiento: Cerró en el quinto peldaño al afectar al 44 % de los industriales, lo que restringe la modernización tecnológica y el capital de trabajo.
El impacto económico de las fallas eléctricas y el alcance de la simplificación
El deterioro del suministro eléctrico no solo paraliza líneas de ensamblaje, sino que drena directamente el flujo de caja de las empresas.
Durante el tercer trimestre, de un total de 520 horas laborables, las industrias reportaron un promedio de 231 horas sin electricidad (8 % más de horas afectadas que en el trimestre anterior) y 67 cortes no programados (18 % más que en la medición previa, equivalentes a 5 apagones semanales), lo que representa la pérdida del 44 % de las horas productivas de un turno de trabajo.
A escala territorial, la afectación fue liderada por la Región de los Andes con 324 horas sin servicio, seguida por la Región Zuliana con 311 horas y la Centro-Occidental con 306 horas, en contraste con las 80 horas registradas en la Región Capital.
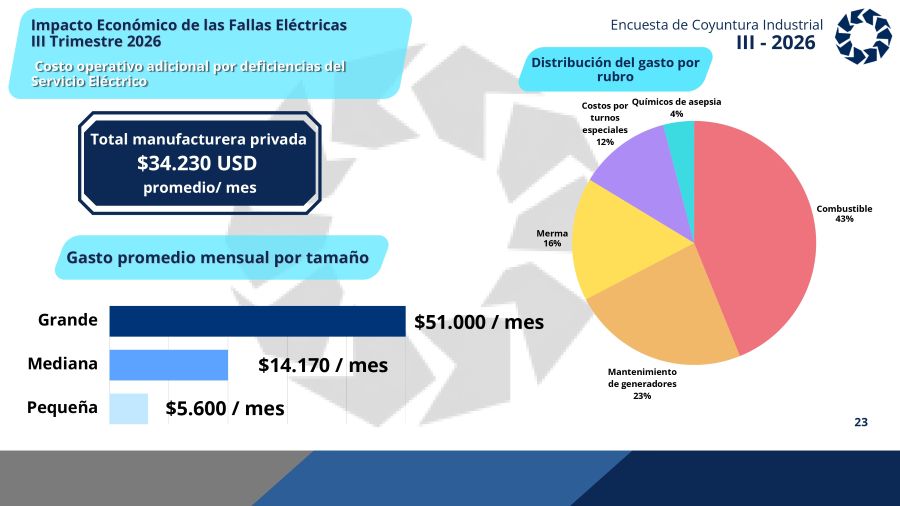
Por primera vez, la encuesta cuantificó la factura financiera de esta contingencia: las deficiencias eléctricas representan un costo operativo adicional promedio de USD 34.230 mensuales para la manufactura privada, monto que asciende a USD 51.000 al mes en la gran industria, USD 14.170 en la mediana y USD 5.600 en la pequeña empresa.
De ese gasto extraordinario, el 43 % se destina a la compra de combustible para plantas eléctricas, el 23 % a mantenimiento de generadores, el 16 % corresponde a mermas de producción, el 12 % al pago de turnos especiales y el 4 % a químicos de asepsia.
Simplificación de trámites
Al evaluar el entorno regulatorio y el impacto de las medidas recientemente anunciadas por el Ejecutivo en materia de simplificación de trámites administrativos y de exportación, el presidente de Conindustria sostuvo que, si bien constituyen avances importantes que apuntan en la dirección correcta para desburocratizar procesos, se quedan cortas frente a la magnitud de los problemas estructurales que asfixian al aparato productivo.
«Reconocemos cada paso que agilice la operatividad comercial, pero medidas aisladas no bastan cuando una fábrica debe destinar más de 34.000 dólares mensuales solo para generar su propia energía y sortear una presión cambiaria y tributaria desproporcionada que consume el 63% de la rentabilidad neta de las fábricas.
Necesitamos reformas integrales y transversales que ataquen la raíz de los costos improductivos», puntualizó López.
Desempeño sectorial, capacidad instalada y mejoras salariales
Durante el periodo julio-septiembre, los 11 grupos económicos medidos reflejaron variaciones interanuales positivas en su volumen físico, entre los que destacan:
– Fundición de metal y productos metálicos (46,5 %).
– Bebidas (19,5 %).
– Maquinaria, equipo eléctrico y óptica (16,8 %).
– Alimentos (12,5 %).
– Minerales no metálicos (10,1 %).
– Autopartes (9,8 %).
Siguen en este orden: químico (8,4 %), farmacéutico (7,7 %), textil y calzado (6,6 %), otras industrias (6,4 %), madera y papel (1,3 %) y plástico y caucho (1,0 %).
No obstante, el crecimiento sigue mostrando una marcada brecha según el tamaño de los establecimientos: mientras la mediana y la gran industria crecieron 16,1 % y 13,6 % respectivamente en el tercer trimestre, la pequeña empresa apenas avanzó un 0,1 % y arrastra una contracción acumulada del -3,4 % entre enero y septiembre.
«La pequeña industria está prácticamente estancada; mientras una gran empresa opera al 61 % de su capacidad y tiene 100 días de pedidos asegurados, la pequeña trabaja apenas al 34,9 % de su capacidad y cuenta con solo 50 días de cartera. Urge darles oxígeno fiscal, crediticio y estímulos a la producción», advirtió López.
Capacidad instalada y remuneración en la industria
En términos agregados, la Utilización de la Capacidad Instalada (UCI) se situó en 51,8 %.
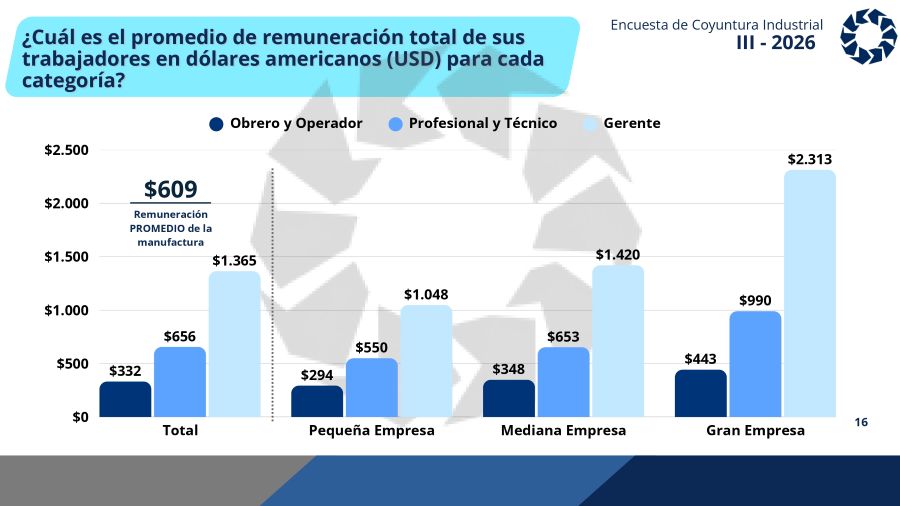
Aun así, el compromiso fabril con su capital humano permitió elevar la remuneración promedio mensual del sector a USD 609 (un incremento del 12,8 % respecto a los USD 540 del trimestre previo y del 25,3 % frente a los USD 486 del tercer trimestre de 2025).
El personal obrero y operador devengó USD 332 en el tercer trimestre; mientras que los profesionales y técnicos ganaron un ingreso mensual de USD 656 y los cargos gerenciales fueron remunerados con USD 1.365 al mes.
Índice de confianza y expectativas de crecimiento de los industriales
Respaldado por una cartera de pedidos que garantiza en promedio 81 días de actividad continua, el Índice de Confianza Industrial (ICI) se consolidó en terreno positivo al alcanzar los 33,7 puntos.
Bajo esta premisa, el empresariado manufacturero estima cerrar el año 2026 con un crecimiento del 10,9 % y un repunte del empleo de entre 2 % y 3 %.
Perspectivas para 2027
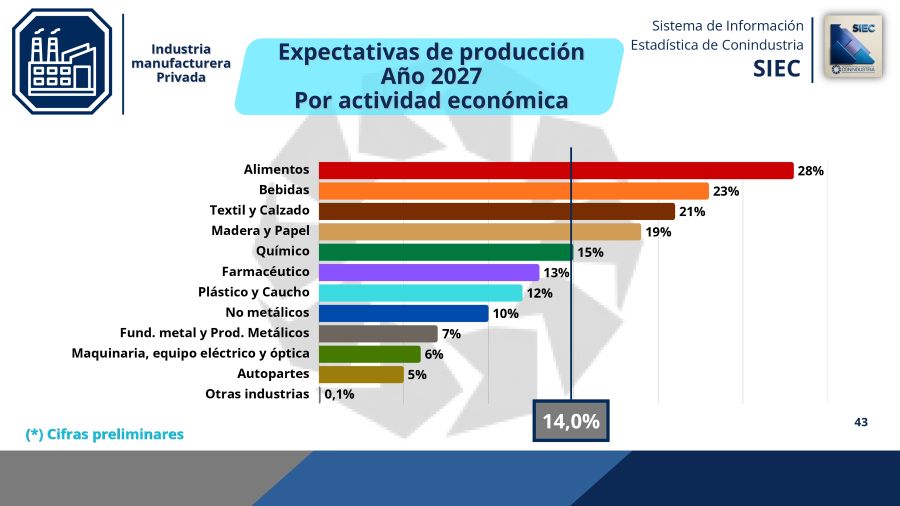
Más aún, la mirada estratégica hacia el próximo ejercicio refleja el verdadero pulso del sector: las expectativas de crecimiento de los industriales para el año 2027 rondan el 14 %, apalancadas en proyecciones de expansión en ramas clave como alimentos (28 %), bebidas (23 %), textil y calzado (21 %), madera y papel (19 %), químico (15 %) y farmacéutico (13 %).
Para concluir, Tito López reiteró que la industria manufacturera no pide privilegios, sino condiciones para desplegar toda su capacidad creadora en beneficio de los venezolanos.
«Que nadie tenga dudas: el industrial venezolano no se rinde ni apuesta al fracaso».
Proyectar un crecimiento del 14 % para el próximo año, en medio de tantas dificultades, es la prueba más fehaciente de nuestra fe en el país. Sabemos dónde están las fallas y sabemos cómo corregirlas; si articulamos esfuerzos reales entre el sector público y privado para destrabar la economía, la industria nacional será el motor definitivo de bienestar, empleo formal y progreso sostenible para toda Venezuela», afirmó el presidente de Conindustria.
Lea más contenido interesante y actual:
Reactivan Operación Chárter: Llegan más de 300 turistas de Polonia a la Isla de Margarita
CVG acuerda pago de un bono de utilidades por US$1.100 para trabajadores de las empresas básicas
 Somos uno de los principales portales de noticias en Venezuela para temas bancarios, económicos, financieros y de negocios, con más de 20 años en el mercado. Hemos sido y seguiremos siendo pioneros en la creación de contenidos, análisis inéditos e informes especiales. Nos hemos convertido en una fuente de referencia en el país y avanzamos paso a paso en América Latina.
Síguenos en nuestro Canal de WhatsApp, Telegram, Instagram, Twitter y Facebook