#Análisis: Las nuevas reglas del juego no escritas para la Banca
El avance de la tecnología, el surgimiento de las Fintech, la masificación de la IA y la necesidad de constante adaptación representan los grandes desafíos que la banca enfrenta en la actualidad.
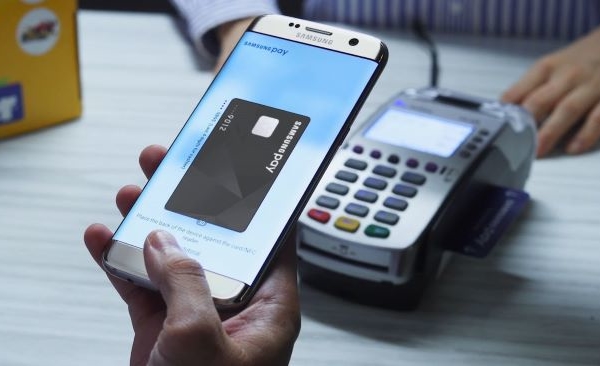
El negocio bancario lleva siglos en funcionamiento bajo ciertas premisas fundamentales: La confianza y prestigio de las instituciones financieras le permite, bajo unos principios operativos regulados, captar y resguardar fondos del público con los que sustentar la actividad crediticia y obtener ganancias por medio de la intermediación y el cobro de comisiones por la prestación de servicios.
Si bien lo anterior no ha cambiado con el paso del tiempo, hay una serie de condiciones en el entorno, originadas en el avance de la tecnología, el surgimiento de las Fintech, la masificación de la IA y la necesidad de constante adaptación en función de atender las demandas de los clientes, entre otros factores, que se han convertido en potenciales amenazas para los bancos y les han obligado progresivamente a adaptarse a un nuevo conjunto de reglas para poder mantenerse en el mercado.
Elementos que inciden en el negocio bancario
A continuación se abordan en detalle varios de estos elementos y sus efectos e incidencias sobre el negocio bancario:
1. La reconfiguración del riesgo financiero: Si bien la administración de la liquidez, el crédito y la volatilidad del mercado es consustancial a la actividad bancaria, la actual inestabilidad macroeconómica global ha estrechado el margen de maniobra de las instituciones.
Las fluctuaciones en las tasas de interés inciden de forma directa sobre el margen de intermediación, lo que altera la rentabilidad tanto de la cartera de créditos como de las captaciones, al tiempo que impactan la valoración de los portafolios de inversión y comprometen la capacidad de pago de los deudores.
Hoy, las reglas del mercado exigen modelos de gestión de riesgo mucho más dinámicos para preservar la solvencia sin estrangular el flujo crediticio.
2. La ciberseguridad como nuevo pilar de la confianza: En un ecosistema digitalizado, el resguardo de los fondos ya no descansa en bóvedas físicas, sino en la solidez de la infraestructura tecnológica.
La proliferación de amenazas cada vez más sofisticadas —como ataques de phishing, malware y ransomware— no solo compromete la integridad de los datos personales y el patrimonio de los usuarios, sino que ataca la médula misma del negocio bancario: su prestigio y la fe pública.
Mitigar esta vulnerabilidad obliga a las entidades a asumir la seguridad informática no como un gasto operativo, sino como una inversión estratégica continua que combina tecnología de blindaje, auditorías permanentes y programas de educación preventiva tanto para el personal interno como para los clientes.
3. El rigor regulatorio frente a la agilidad del negocio: La banca opera bajo un escrutinio normativo cada vez más denso y cambiante, marcado por exigencias estrictas en materia de conocimiento del cliente (KYC), prevención de legitimación de capitales (AML) y protección de datos.
El incumplimiento de estas directrices acarrea severas sanciones financieras y un daño reputacional difícil de revertir, lo que obliga a sostener equipos especializados en actualización y monitoreo permanente.
Sin embargo, el verdadero desafío estratégico radica en el equilibrio: absorber los crecientes costos de cumplimiento y ajustar la operativa interna sin que esa rigidez burocrática limite la capacidad de innovar y lanzar nuevos productos con la velocidad que demanda el mercado.
4. La irrupción de las Fintech y la disputa por la intermediación: El surgimiento de las empresas de tecnología financiera ha transformado el panorama competitivo al disputar terrenos que históricamente eran exclusivos de la banca tradicional, tales como el otorgamiento de préstamos, las transferencias de dinero y la gestión de inversiones.
Al operar con estructuras más ligeras y nativas digitales, estas startups desafían el modelo clásico de comisiones mediante soluciones ágiles, menores costos operativos y una experiencia de usuario sin fricciones.
Para sostener su relevancia y defender su cuota de mercado, los bancos están forzados a acelerar su propia adopción tecnológica y rediseñar su oferta de valor en términos de funcionalidad, inmediatez y precio.
Ciertamente, las Fintech van a convertirse en un competidor relevante para el sistema bancario tradicional, pero aún evidencian riesgos importantes en términos de ciberseguridad, regulaciones no del todo adaptadas a la realidad digital y a los mercados financieros, y tampoco están en capacidad de enfrentar las necesidades de apalancamiento de grandes empresas y corporaciones, las cuales requieren créditos de sumas muy elevadas, que solo la banca tradicional esta en capacidad de conceder.
Lea más contenido interesante y de actualidad:
BCV y Ministerio de Economía y Finanzas firman Acuerdo Anual de Políticas Económicas 2027
40,59% de los depósitos: Captaciones en divisas repuntaron en septiembre hasta US$2.660,47 millones
 Somos uno de los principales portales de noticias en Venezuela para temas bancarios, económicos, financieros y de negocios, con más de 20 años en el mercado. Hemos sido y seguiremos siendo pioneros en la creación de contenidos, análisis inéditos e informes especiales. Nos hemos convertido en una fuente de referencia en el país y avanzamos paso a paso en América Latina.
Síguenos en nuestro Canal de WhatsApp, Telegram, Instagram, Twitter y Facebook